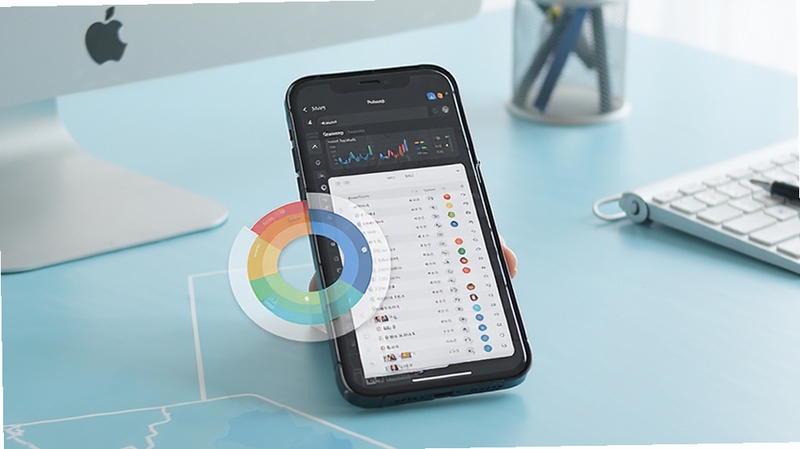
债务重组是一款面向个人与小微企业用户的债务管理辅助工具,官方定位为帮助用户梳理多笔债务、模拟协商方案、记录还款进度的实用型应用。它不涉及任何金融放贷业务,而是通过清晰的数据看板与方案推演,让用户对自身负债情况一目了然。无论是信用卡分期、网贷多笔叠加,还是亲友借款混杂,债务重组都能帮你把杂乱账目整理成可执行的还款计划。当前版本适配主流安卓系统,安装包体积轻巧,运行流畅不占内存,适合长期放在手机里作为财务自查助手使用。
支持手动录入或批量导入信用卡、网贷、消费金融等不同渠道的欠款信息,自动汇总总负债、每月还款额、剩余期数,并用图表展示各笔债务占比。用户可直观看到哪笔利息最高、哪笔即将到期,优先处理高息债务,避免逾期滚雪球。
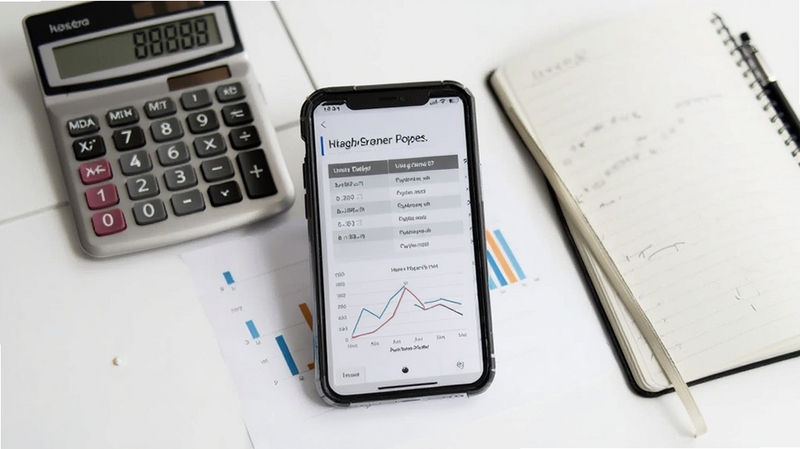
内置多种债务重组测算模型,用户输入可承受的月供金额与期望减免比例,系统快速推演不同方案下的还款周期与总支出变化。支持对比等额本息、先息后本、一次性结清等多种路径,帮助用户在协商前做到心中有数。
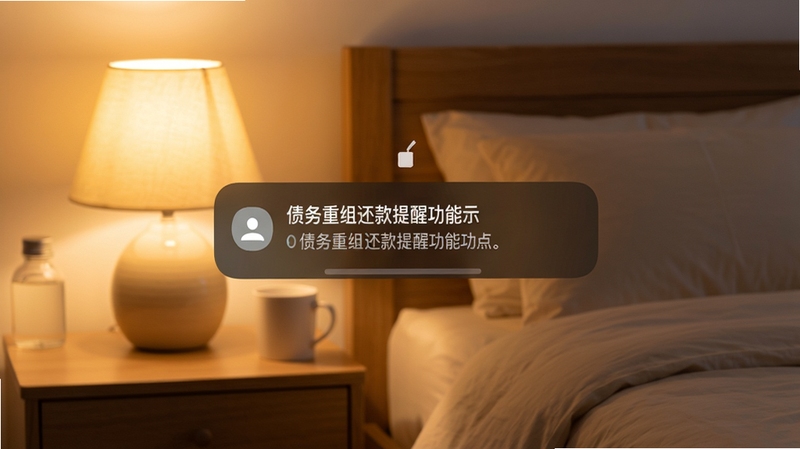
每笔债务可单独设置还款日提醒,支持提前3天、1天、当天三次推送。还款后一键标记,自动扣减剩余本金并生成电子回单存档。历史记录按时间轴排列,方便随时回溯核对,避免重复还款或漏还。
提供征信报告关键指标解读模板,用户可对照填写逾期次数、查询记录、负债率等数据,系统给出风险等级提示与改善建议。该功能仅作知识科普与自我评估,不替代官方征信报告。
首次使用债务重组,建议先完整录入所有债务再操作其他功能。
移动端安装时,若提示“未知来源应用”,请进入手机设置安全允许安装未知应用,勾选浏览器或文件管理器即可继续。
切记不要跳过债务录入直接模拟方案,否则数据失真会导致判断错误。
电脑端如需使用,建议通过安卓模拟器安装,分辨率设置为1080×1920,性能分配2核2G以上。
优化技巧:在设置中开启“自动备份到本地”,防止换机丢失数据。
权限方面,仅需授予存储权限用于导入导出文件,无需通讯录与位置权限。
存储空间建议预留200MB以上缓存空间,定期清理旧备份。
若遇到闪退,先检查是否安装了谷歌服务框架,部分机型缺少该组件会导致图表渲染失败,可在站内搜索“谷歌服务框架”获取安装包。
温馨提示:本工具不提供任何代还、垫资服务,谨防冒充客服的诈骗行为。
后台管控建议将债务重组加入电池优化白名单,避免提醒被系统拦截。
使用禁忌:不要在同一设备上同时登录多个账号,数据会交叉覆盖。
黑屏问题多发生在安卓11以下系统,升级系统或更新应用到最新版即可解决。
卡顿通常因债务条目超过200条未分页,建议按年份归档。
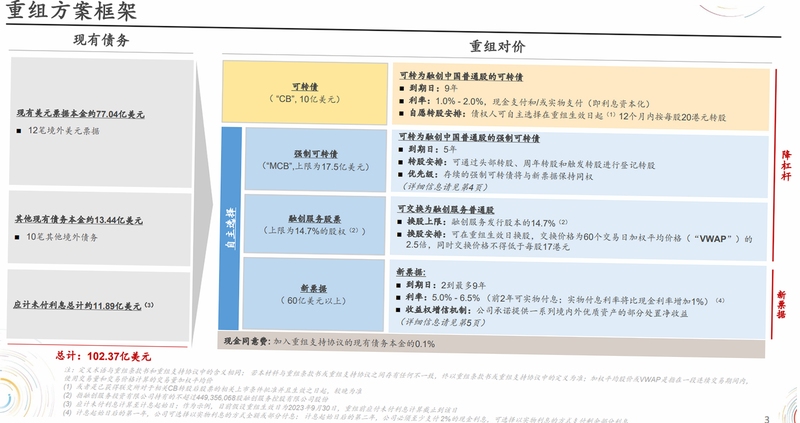
简单说,债务重组就是在债务人出现还款困难时,与债权人协商调整原有还款条件的行为。常见方式包括延长还款期限、降低利率、减免部分本金或利息、以资产抵债等。它不等同于逃债,而是通过合法协商让双方都能接受的新方案来化解僵局。对于有多笔高息债务的用户,合理运用重组思路能有效降低月供压力,避免被逾期罚息拖垮。
第一步,把所有债务列清楚,包括债权人、本金、利息、逾期天数。第二步,评估自己每月能稳定拿出多少钱还款。第三步,主动联系债权人客服,说明困难并提出书面方案。第四步,协商一致后签订新协议,严格按新计划执行。债务重组软件可以帮你完成前两步的整理与测算,但协商环节仍需本人亲自沟通。注意保留所有聊天记录与协议截图。
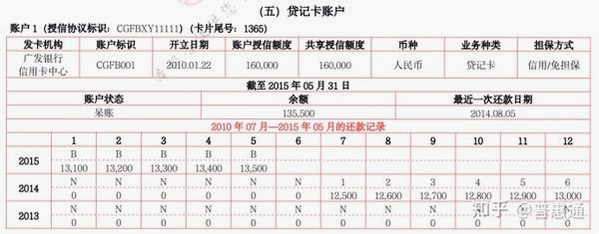
正规协商重组本身不会直接在征信报告上标注“重组”字样,但协商过程中的逾期记录、展期记录仍会如实体现。如果原债务已经逾期,征信受损已成事实,重组只是后续补救措施。若在逾期前就与机构达成展期协议且按时还款,部分机构不会额外上报负面记录。建议优先处理上征信的债务,网贷类可查清是否接入征信系统再决定优先级。
市面上声称能代办债务重组的公司鱼龙混杂。正规的咨询类公司仅提供方案建议与材料整理服务,不承诺“百分百减免”或“消除征信”。若对方要求提前支付高额手续费、索要银行卡密码或验证码,基本可判定为骗局。建议优先通过银行官方客服或当地金融调解组织沟通,使用债务重组软件自行整理材料,减少信息差。
若委托第三方机构,常见收费模式为按减免金额的5%到15%抽成,或固定收取几千元服务费。但很多所谓“法务公司”收费后并无实际协商能力。自行操作则零成本,仅需投入时间学习协商话术。本软件不收取任何协商费用,所有功能均为本地计算与记录,用户可放心使用。
可以尝试,但难度更高。逾期后债权人更倾向于催收而非协商,此时主动联系并表达还款意愿尤为重要。建议先还清最小额或即将被起诉的债务以表诚意,再谈其余部分。软件中的方案模拟功能可帮你计算不同还款顺序下的利息变化,优先保住征信关键项。
 理财教育网v1.28.2 金融知识学习
理财教育网是一款专注于金融理财知识普及与财商教育的移动端学习平台,适配安卓系统,提供系统化理财课程、财经资讯与实用投资工具,帮助用户建立正确财富观念,
 金店涨v26.10.12 黄金行情助手
金店涨是一款专注于黄金珠宝价格行情与门店活动聚合的安卓应用,支持实时金价查询、价格走势图表、行业资讯推送等功能,帮助用户掌握金价动态,适合投资者与金店
 君子爱财v3.4.82 记账理财助手
君子爱财是一款轻量实用的安卓记账理财助手,支持极速记账、智能图表、预算预警与多账本管理,数据可云同步也可本地备份。界面简洁,操作门槛低,适合学生、上班
 日进万金v1.0.1 手机理财助手
日进万金是一款安卓平台上的轻量记账工具,帮助用户随手记录每日收支与副业收益,支持多账本管理、收益趋势图与本地加密存储。软件操作简单,无需注册登录,安装
 南京急救志愿者app安卓官方版v1.0.92026手机版20.3M
 监优服家属平台app下载安装最新版v4.0.17 安卓版17.6M
 中国农业银行app下载安装官方免费下载最新版v11.2.0 2026手机银行167.0M
 广西农信app下载2024最新版v3.1.7官方版142.2M
 bcel one安卓版下载2026最新中文版v4.31最新版81.4M
 华为钱包app下载安装v9.0.48.308安卓版122.7M
 广西农信app3.0新版v3.1.7最新版142.2M
 花瓣钱包app下载官方版本v9.0.48.308安卓版122.7M
 萤火生态社区appv1.0.0 2026官方中文版14.2M
 广西农信最新版本官方下载2023v3.1.5官方版2026手机金融版114.9M
声明:289手游网为非盈利性网站 不接受任何赞助和广告
Copyright 2012-2026 289.com ALL Rights Reserved. 289手游网 版权所有 版权投诉请发邮件到tousu289@163.com,我们会尽快处理








 手机淘宝下载2026app最新版购物
 虫虫助手2026最新版游戏盒子工具
 重庆市政府渝快办app官方版生活
 百分网游戏盒子下载2026新版工具
